Épargner pour un apport immobilier est souvent perçu comme un défi, surtout lorsque l’on jongle avec les autres dépenses du quotidien. Pourtant, c’est un pas essentiel pour réaliser son rêve d’acquérir un logement. En comprenant les raisons qui motivent cette épargne, vous serez mieux armée pour vous lancer avec détermination dans ce projet de vie.
Les raisons d’épargner pour un apport immobilier
Épargner pour un apport immobilier n’est pas seulement une question de chiffres ; c’est une étape clé qui peut avoir un impact significatif sur votre projet d’achat. Un apport solide peut vous permettre d’obtenir un meilleur taux d’intérêt, ce qui se traduira par des économies substantielles sur le long terme. De plus, un apport important peut renforcer votre position lors des négociations avec les vendeurs et les établissements financiers.
En effet, plus votre apport est élevé, moins le montant de votre emprunt sera important, ce qui peut rassurer les prêteurs et vous donner un meilleur taux. Cela vous permet également d’envisager une mensualité plus faible ou de réduire la durée du prêt. Ainsi, l’épargne pour votre apport devient un atout non négligeable dans votre parcours d’achat immobilier.
Comment établir un budget efficace pour votre épargne
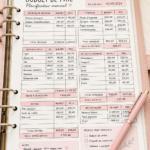
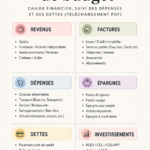
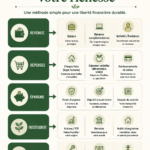
Pour établir un budget qui intègre l’épargne pour votre apport immobilier, il est essentiel de faire un point sur vos finances. Une méthode éprouvée est la règle des 50/30/20, qui recommande de consacrer 50 % de vos revenus aux besoins essentiels, 30 % aux envies, et 20 % à l’épargne et au remboursement des dettes. En appliquant cette logique, vous pouvez dégager une somme dédiée à votre projet immobilier. Guide pratique pour un apport lors de l'achat immobilier
Pensez également à revoir vos dépenses et à identifier les postes où vous pourriez réduire. Cela peut inclure des abonnements non utilisés, des sorties moins fréquentes ou des achats plus réfléchis. Prioriser vos économies pour votre apport immobilier vous permettra de rester concentrée sur votre objectif. Apprenez à planifier votre épargne efficacement
Astuces pratiques pour maximiser votre épargne
Pour maximiser votre épargne, il existe plusieurs astuces pratiques à mettre en œuvre. Tout d’abord, ouvrir un compte d’épargne dédié à votre apport immobilier peut vous aider à isoler votre épargne et à vous motiver à ne pas y toucher. De plus, envisagez d’automatiser les virements depuis votre compte courant vers ce compte d’épargne chaque mois. Cela rendra l’épargne plus fluide et moins sujette à l’oubli.
Enfin, utilisez des applications de gestion de budget qui vous permettront de suivre vos dépenses et de visualiser vos progrès. Ces outils peuvent vous rappeler vos objectifs d’épargne et vous encourager à atteindre votre apport immobilier plus rapidement.
Comment suivre vos progrès et rester motivé
Suivre l’évolution de vos économies est essentiel pour conserver votre motivation. Un bon moyen de le faire est de fixer des étapes intermédiaires et de célébrer vos succès, même les plus petits. Que ce soit un dîner spécial ou un petit cadeau, reconnaître ces avancées peut renforcer votre engagement dans votre projet.
Visualiser votre objectif final peut également booster votre motivation. Créez une vision board avec des images de la maison de vos rêves, ou une épargne progressiste dans votre application de budget vous signalera vos avancées cumulées. Gardez en tête que chaque euro économisé vous rapproche un peu plus de votre but.
En somme, épargner pour un apport immobilier est une aventure qui demande de la patience et de la discipline, mais qui peut être abordée de manière positive et motivante. Avec une bonne stratégie en place, vous serez sur la bonne voie pour réaliser votre rêve d’accession à la propriété.
Questions fréquentes
Quel montant devrais-je épargner pour un apport immobilier ?
Le montant à épargner pour un apport immobilier dépend de votre projet et du prix de la maison. Un apport de 10 à 20 % du prix d'achat est courant, mais cela peut varier selon les banques et votre situation financière. Pensez à établir un budget pour évaluer combien vous pouvez épargner chaque mois.
Comment inclure l'épargne pour l'apport dans mon budget mensuel ?
Pour inclure l'épargne pour l'apport dans votre budget mensuel, commencez par établir un budget de base. Utilisez la règle des 50/30/20 pour déterminer un pourcentage de vos revenus à consacrer à l'épargne. Fixez un montant précis à épargner chaque mois et effectuez des virements automatiques vers votre compte d'épargne.
Quels sont les meilleurs comptes d'épargne pour un apport immobilier ?
Les meilleurs comptes d'épargne pour un apport immobilier sont généralement ceux offrant des taux d'intérêt compétitifs et peu ou pas de frais. Vous pouvez envisager des livrets d'épargne réglementés ou des comptes à terme qui bloquent l'argent pendant une période définie pour maximiser les intérêts.
Comment rester motivée pendant que j'épargne ?
Pour rester motivée pendant votre épargne, fixez-vous des objectifs réalisables et célébrez les petites étapes. Créez un tableau ou une application qui suit vos progrès et visualise votre but. Rappelez-vous régulièrement pourquoi vous économisez et les bénéfices à long terme de votre futur achat immobilier.