
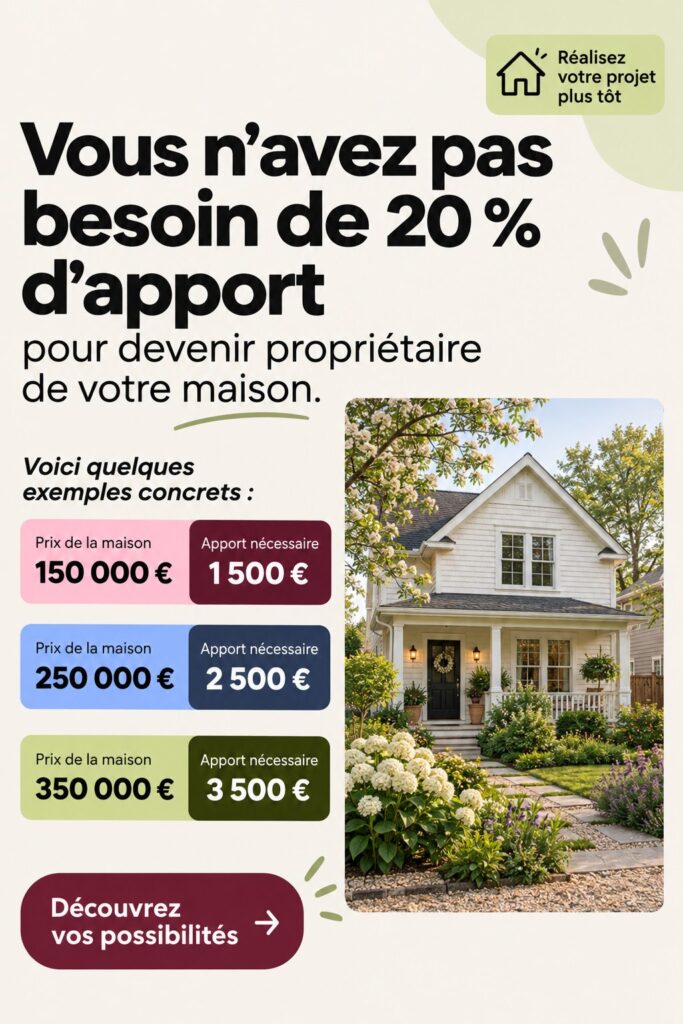
Acheter un bien immobilier est un rêve partagé par beaucoup, mais la nécessité d’avoir un apport de 20% peut freiner certains ménages, notamment les jeunes couples. Dans un contexte où l’accessibilité au marché immobilier devient de plus en plus complexe, il est essentiel de comprendre qu’il existe des alternatives à cette exigence souvent jugée lourde.
Pourquoi ne pas attendre 20% d’apport pour acheter ?
Attendre d’avoir un apport de 20% avant de se lancer dans l’achat immobilier peut sembler être une sage décision. Cependant, cela peut également signifier passer à côté de nombreuses opportunités. De nombreux ménages, en particulier les jeunes, font face à des défis financiers qui rendent cette situation presque irréaliste.
De plus, le marché immobilier évolue constamment, et les prix continuent d’augmenter dans de nombreuses régions. Ignorer cette dynamique peut condamner à un parcours d’épargne interminable, rendant l’achat de son premier logement encore plus difficile. Les solutions de financement alternatives existent, permettant d’accéder à la propriété sans un apport conséquent.
Les alternatives de financement sans gros apport
Il est tout à fait possible d’acheter sans disposer de ces 20% d’apport. Plusieurs options de financement peuvent aider à réaliser ce projet. Parmi ces alternatives, les prêts à taux zéro, souvent disponibles pour les primo-accédants, sont à considérer. Ces prêts permettent de financer une partie de l’achat sans intérêts, facilitant ainsi l’accès à la propriété. Équilibrez votre budget avec la méthode 60-20-20
En outre, diverses aides gouvernementales et dispositifs sociaux existent pour soutenir les ménages dans leurs démarches d’achat immobilier. Toutefois, pour en bénéficier, il est crucial de répondre à certains critères d’éligibilité, comme la situation financière, le lieu d’achat, ou le type de logement. In fine, ces options sont autant de routes à explorer pour quiconque souhaite réaliser son rêve immobilier sans un apport massif.
Comment préparer son dossier pour réussir ?
Préparer un dossier solide est essentiel lorsque l’on souhaite obtenir un financement immobilier sans un apport élevé. Avant tout, les banques cherchent des emprunteurs fiables, avec des revenus stables et un bon historique financier. Cela signifie qu’il est crucial d’organiser ses documents, tels que les trois derniers bulletins de salaire, les relevés bancaires et les contrats de travail.
De plus, la gestion de votre budget peut influencer la décision de la banque. Être capable de démontrer que vous avez un bon contrôle sur vos dépenses et vos économies renforce votre dossier. Investir du temps pour mettre en avant vos atouts financiers peut faire la différence lors de l’examen de votre demande.
Les erreurs à éviter lors de l’achat sans apport
Acheter sans apport peut s’accompagner de nombreuses erreurs courantes. La première est probablement de se précipiter dans le choix d’un bien sans une analyse approfondie de sa situation financière. Il est essentiel de connaître le montant que vous pouvez réellement emprunter sans mettre en péril votre budget mensuel.
Une autre erreur fréquente consiste à négliger l’importance de la simulation de prêt. Prendre le temps de comparer différentes offres de prêt peut permettre de trouver celle qui convient le mieux à votre situation. Enfin, oubliez pas que tout engagement financier à long terme doit être mûrement réfléchi. Prenez le temps d’évaluer toutes vos options avant de vous lancer dans un achat immobilier.
L’achat immobilier sans un apport de 20% est tout à fait réalisable lorsqu’on est bien informé et préparé. Avec des options de financement adaptées et une bonne préparation de votre dossier, votre rêve d’acheter une maison peut devenir une réalité.
Questions fréquentes
Quels sont les prêts disponibles sans un apport de 20% ?
Parmi les prêts disponibles sans un apport de 20%, on trouve les prêts à taux zéro, les prêt conventionnés et certains prêts d’accession sociale. Ces solutions facilitent l’accès à la propriété et sont souvent destinées aux primo-accédants qui répondent à des critères de ressources.
Comment préparer un dossier de demande de prêt immobilier ?
Pour préparer un dossier de demande de prêt immobilier, il est essentiel de rassembler plusieurs documents : vos bulletins de salaire, les relevés bancaires récents, des justificatifs d'identité, et une description de votre situation financière. Montrez que vous êtes un emprunteur fiable par un historique stabilisé.
Quelles erreurs éviter lors de l'achat d'une maison sans apport ?
Les erreurs à éviter lors de l'achat d'une maison sans apport incluent une mauvaise évaluation de vos ressources financières et le choix d'un bien inadapté à votre budget. Ne pas comparer les offres de prêt ou se précipiter dans une décision peut également conduire à des problèmes futurs.
Y a-t-il des aides gouvernementales pour les primo-accédants ?
Oui, il existe plusieurs aides gouvernementales pour les primo-accédants, telles que le prêt à taux zéro ou des subventions pour l'achat d'une première maison. Ces aides sont conçues pour rendre l'accession à la propriété plus accessible et diminuent la charge financière initiale.


